 2025年5月号より転載
奨学金の返済には、どんな大変さがあるのか。
お金と暮らしのプロであるファイナンシャルプランナー(FP)であり、キャリアコンサルタントでもある内村先生に、奨学金と向き合うライフプランについて解説してもらおう。
CFP認定者・
ファイナンシャルプランナー
国家資格キャリアコンサルタント
内村 しづ子 先生
講師業を中心に、若年層への「マネー&キャリア教育」に積極的に取り組んでいる。また、大学でのキャリア支援にも年間を通じて携わっており、大学生からのキャリア相談にも対応する。
※CFP資格は、世界25か国・地域で導入されている「世界が認めるプロフェッショナルFPの証」で、日本では日本FP協会が認定しています。
受給・返済 編
奨学金を正解にする
大学生活&ライフプラン
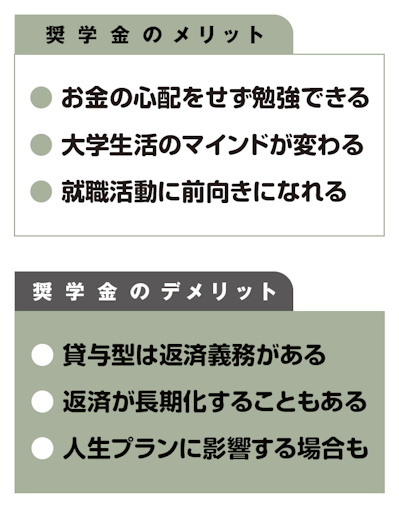
学生が奨学金を自分事として
捉えて借りることが重要!
記事の後半では、大学卒業後も見越したライフプランの観点から、奨学金について考えてみよう。貸与型の奨学金を借りた場合、卒業後は返済義務が発生する。しかし、月々の返済額が日々の生活にどう影響するか、具体的にイメージできている受験生は少ない。
FPの内村先生は「奨学金を借りるのは受験生で、返済義務も受験生が負います。ただ、この点に関して認識の甘い人が多く、保護者が借りているような気持ちでいる人もたくさんいます。奨学金を借りるなら、将来の返済を受験生自身が自分事として捉えなければなりません」と警鐘を鳴らす。
漠然と決めるのはNG
必要額と返済額を想像して
奨学金を検討する受験生に対して、内村先生は、申請する金額にシビアになることを推奨する。「大学生活で月々どれくらいお金がかかるのか、できる限りイメージして、必要な分だけお金を借りましょう。奨学金の役割は、あくまで家庭で用意できるお金の不足分を補填すること。必要以上にお金を借り過ぎると、それだけ将来の返済で苦労します」と注意を促す。「何となく決めるのではなく、自分にどれだけ必要なのか、保護者としっかり話し合うことが大切です」と内村先生。
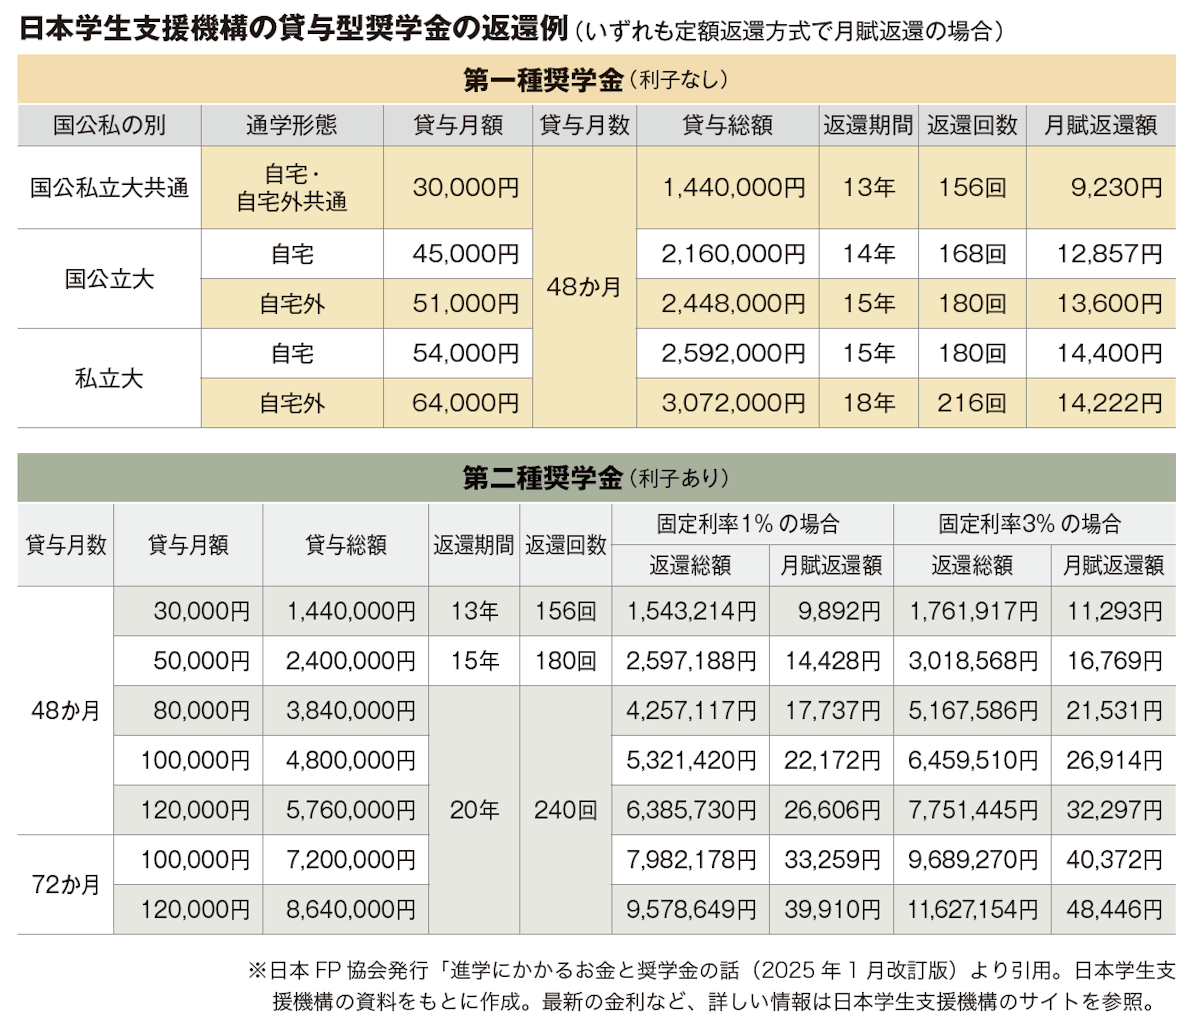
次に、将来の返済の見通しも持っておきたい。上の表は、日本学生支援機構の貸与型奨学金の返還例だ。「貸与月額」が月々に借りる金額を表す。30,000円を借りる場合、大学4年間の総額は1,440,000円となる。無利子の第一種に採用されれば、返還期間13年間で毎月の返済額は9,230円となる。有利子の第二種の場合は、返済額はもう少し多めになる。利率など詳しい条件に関しては、日本学生支援機構のサイトを確認してほしい。
奨学金の返還は決して甘くはないが、金額だけに止まらない大局的な視点も大切だ。内村先生は「理系で大学院に進むと返還額はさらに膨らみますが、理系の学生は大学院に進むことで就職が有利になるケースも多くあります。収入のいい企業に就職できれば、結果的に奨学金の返済が大きなデメリットにならなくなることもあり得ます」と指摘する。


この続きを読むには

に登録(無料)が必要です
まなびIDに登録すると、
パスナビの記事が読み放題!!
さらに旺文社のサービスで
- Point 1過去問が1年分無料で閲覧できる!
- Point 2自分だけの志望大学リストを作成可能!
- Point 3英検の自己採点が簡単にできる!
この他にも便利な機能が!
詳しくはこちら