公認会計士とは?
公認会計士とは?
 ビジネス系
国国家資格または国家試験
概要
企業とは独立した第三者として、企業が作成する財務書類の監査を行うのが公認会計士。ほかに会計のエキスパートとして、企業経営のアドバイスも行う。
どんな仕事なの?
企業の経営状況の監査やコンサルティング業務を行う
公認会計士の仕事には、監査業務、会計業務、税務業務、経営コンサルティング業務などがある。このうち、監査業務は公認会計士だけに認められた独占業務だ。
監査業務とは、企業の経営状態を公表する財務書類を検証して、正確であることを証明する仕事。企業から監査を依頼されると、公認会計士はその業務内容を調査し、貸借対照表、損益計算書、剰余金計算書などの財務書類に誤りがなく、経営実績を適正に示したものであるかどうかを調べる。その上で、結果を監査報告書にする。
ここで重要なのは、公認会計士が第三者として監査証明を行うこと。企業は株主をはじめとする投資家からお金を集め、投資家は配当金という形で、投資したお金から利益を得ようとする。つまり、両者の間には利害関係があり、監査を行う公認会計士は、どちらとも利害関係がないからこそ監査証明に社会的な信用が与えられることになる。
財務書類の監査は、法律によって貸借対照表の資本金5億円以上または負債総額200億円以上の株式会社や上場企業に義務づけられている。ほかに国や地方自治体から補助金を受けている学校法人や政党助成法に基づく政党交付金による支出などの報告書も法律が定める監査対象で、これを法定監査という。公認会計士は法定監査だけでなく、法令等に基づかない任意監査や、国際的な監査も行う。
次に会計業務。財務諸表の作成や、財務や会計に関する指導やアドバイスを行う。公認会計士の中には、企業や行政機関、NPO法人等の組織内会計士として、経理業務、財務業務、IR業務(経営情報の管理・分析・発信など)に従事する人も増えている。
税務業務は、税務書類の作成や税務相談、税務申告などで、海外に進出する企業に国際税務を支援することもある。この税務業務は税理士だけに認められた業務だが、公認会計士になると、同時に税理士の資格が取得できることから、税務業務を行える。ただし、実際に税務業務を行うには、税理士会に入会し、税理士登録することが必要だ。公認会計士の中には、税理士登録して独立開業する人も少なくない。
コンサルティング業務では、会計のスペシャリストとして経営戦略の立案を行ったり、業務改善や組織再編、情報システムなどに関して指導、助言を行ったりする。株価や知的財産等の評価、企業のM&A(吸収合併・買収)、株式公開、海外進出、IFRS(国際会計基準)の導入などの相談・支援も、この業務分野に含まれる。
日本に公認会計士が誕生したのは1948年のこと。以来、会計のプロとして日本経済の発展、繁栄に貢献してきた。つねにプロフェッショナルとして、独立性と正当な注意と守秘義務が求められる職業である。
将来性はどうなの?
監査対象が広がるなど、活躍の場は拡大
企業内容開示(ディスクロージャー)制度によって、日本の企業は財務内容を株主に公開することが義務づけられている。この制度充実のため、大企業は法律の規定で、財務書類の監査を受けなければならない。また、法律で義務づけられているわけではないが、宗教法人や公益法人、医療法人の任意監査も行われているし、海外の証券取引所に上場している会社などの国際的な監査もある。こういった業務は今後ますます増えるものと思われる。さらに、住民が税金の使い道に関心を持つようになってきて、地方自治体が財政内容の透明化をはかるため、外部監査を依頼するケースも増えている。
コンサルティング業務でも、企業の大規模化にともない、監査を受けるだけでなく、経営面のアドバイスを求めるところが増えている。M&Aや国際取引が増える中、さらに需要が高くなるのは間違いない。
資格取得のポイントは?
試験は短答式+論文式、登録には実務経験等が必要
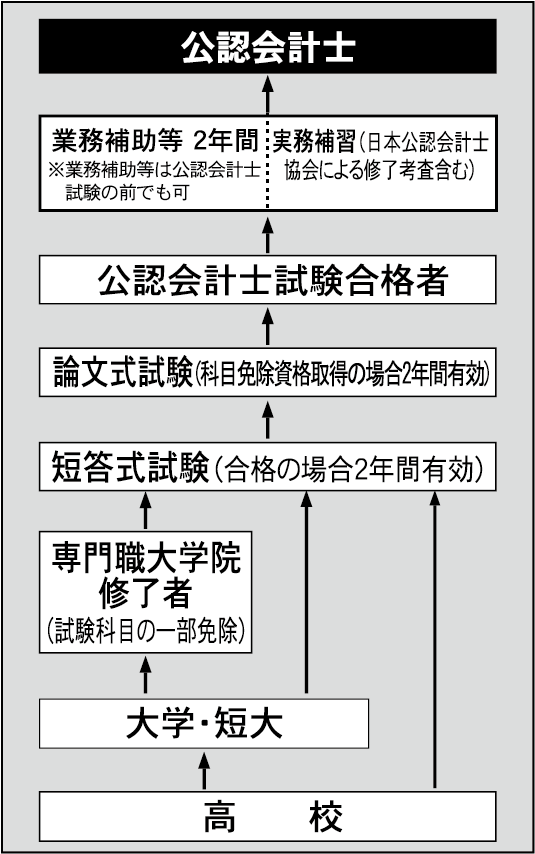
公認会計士の試験は3段階5回だったのが、2006年から短答式試験と論文式試験による1段階2回に簡素化された。さらに、2010年から短答式試験は年2回実施されるようになった。通常、短答式試験は12月中と翌年5月中の日曜日、論文式試験は8月中の金土日3日間で実施されている。
試験科目は、短答式試験が財務会計論、管理会計論、監査論、企業法の必須4科目。論文式試験は、会計学(財務会計論および管理会計論)、監査論、企業法、租税法の必須科目と、経営学・経済学・民法・統計学から1科目選択の計5科目。しかし、所定の条件を満たす場合は、試験科目の一部が免除される。たとえば短答式試験では、税理士となる資格を有する者か、税理士試験の簿記論および財務諸表論の2科目に合格していれば、申請を行うことで財務会計論が免除される。
また、2003年から高度な専門職業人の養成を目的とした専門職大学院が開設されるようになった。その中の会計専門職大学院において、所定の科目につき所定の単位数を履修し、専門職学位を授与された場合は、財務会計論、管理会計論、監査論が免除される。ほかにも7年以上の実務経験者などに、申請により一部科目免除が認められる。
同様に、論文式試験でも、司法試験の合格者、不動産鑑定士試験合格者、税理士となる資格を有する者などは申請により一部科目が免除される。
さらに、短答式試験に合格すると、合格発表の日から起算して2年間は申請により短答式試験が免除される。論文式試験についても、一部科目免除資格取得科目については、申請により同様に2年間、試験が免除される。
なお、公認会計士試験は、短答式と論文式試験の合格率のバランス調整等から、2026年から短答式の1問当たりの配点や試験時間の調整が行われる。
公認会計士試験合格者は2年以上、業務補助または実務に従事する(業務補助等の期間は、試験の前後を問わない)ほか、実務補習(日本公認会計士協会による修了考査を含む)を経て、晴れて公認会計士の登録ができる。前者の実務経験としては、監査法人等での業務の補助のほか、企業における財務分析などの業務も認められている。
公認会計士として必要な学識および応用能力を備えているかどうかを的確に評価するのが公認会計士試験の目的だ。知識の有無だけではなく、実践的な思考力や判断力が判定される。それだけに、論理力、応用力、判断力を身につける勉強が必要だろう。
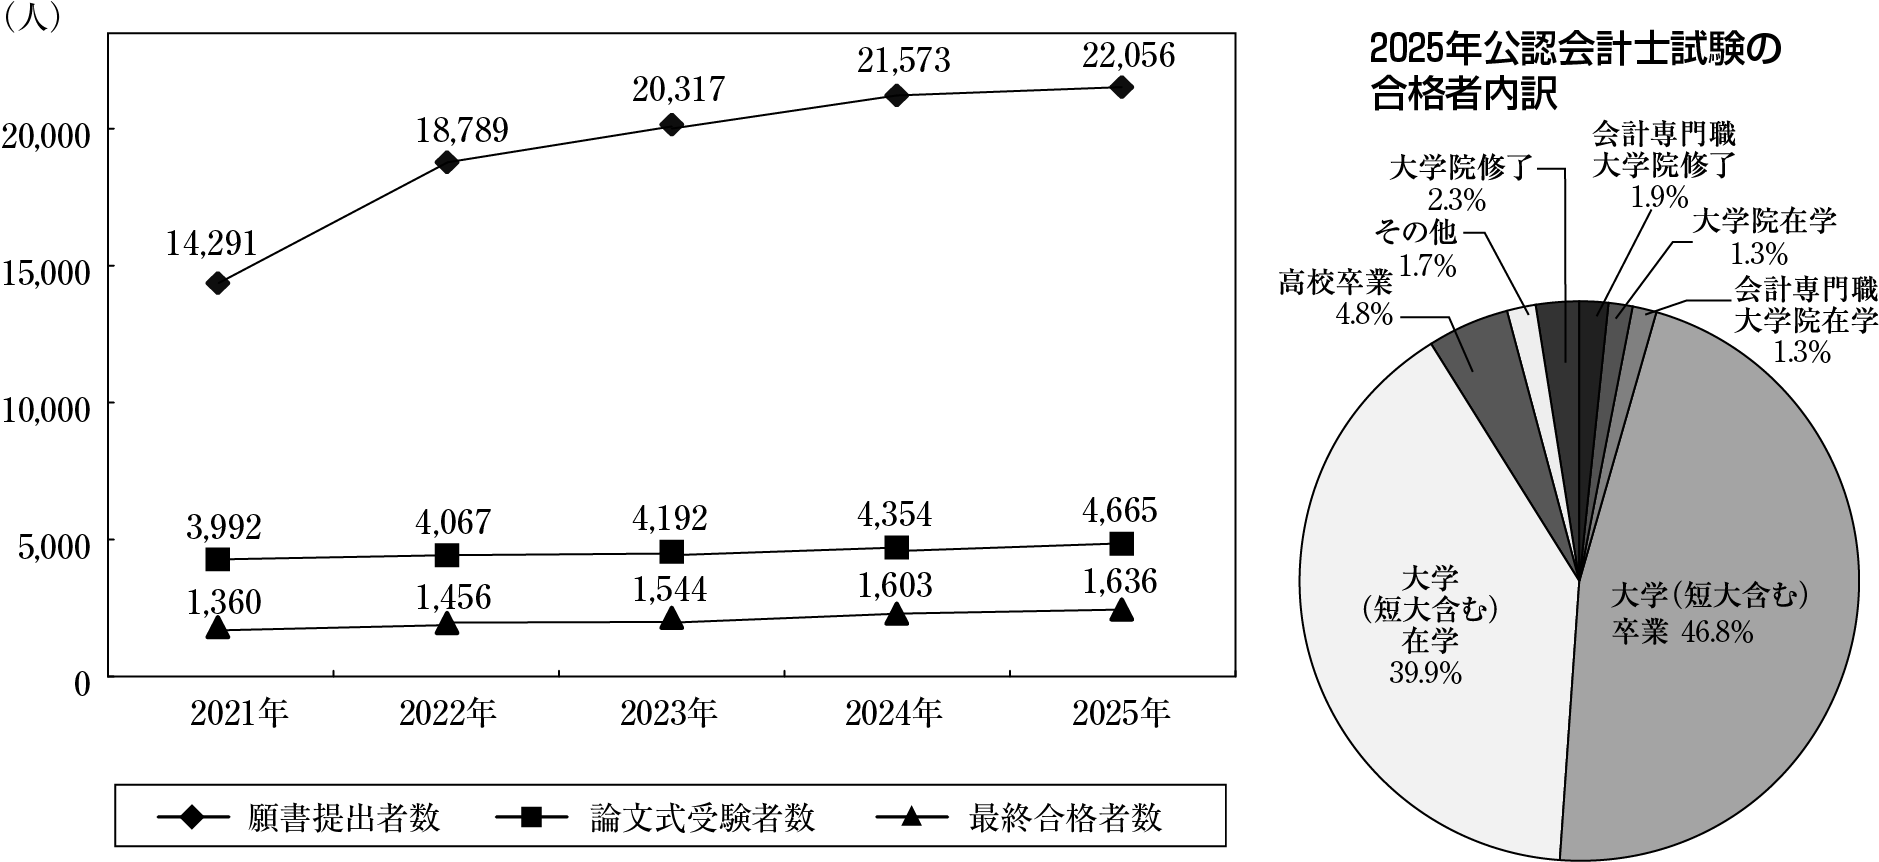
過去の公認会計士受験者数・合格者数の推移
アプローチ・チャート
受験DATA
受験年齢
制限なし
受験資格
制限なし。
願書提出者数
22,056人(2025年)※
合格者数
1,636人(2025年)
問合せ先
※第Ⅰ回短答式試験、第Ⅱ回短答式試験のいずれにも願書を提出した受験者を名寄せして集計した数。
合格率の推移
| 年度 | 合格率 |
|---|---|
| 2021年 | 9.6% |
| 2022年 | 7.7% |
| 2023年 | 7.6% |
| 2024年 | 7.4% |
| 2025年 | 7.4% |

